
14 сентября 2026
Азбука управленческого учёта
Три главных отчёта: ДДС, ОПиУ и баланс на пальцах
ДДС, ОПиУ, баланс — эти три слова уже несколько раз встречались в блоге: в статье про сам управленческий учёт, в статье про кассовые разрывы, в разборе, почему обороты растут, а денег нет. Но одно дело — знать, что такие отчёты существуют, и совсем другое — понимать, что именно в каждом из них написано и как их читать.
Сегодня разбираем все три подробно: что показывает каждый отчёт, из чего он состоит и на какой вопрос отвечает. Если хотите увидеть эти отчёты не в теории, а на цифрах своего бизнеса — можно начать с бесплатной консультации.
Сегодня разбираем все три подробно: что показывает каждый отчёт, из чего он состоит и на какой вопрос отвечает. Если хотите увидеть эти отчёты не в теории, а на цифрах своего бизнеса — можно начать с бесплатной консультации.
ЗАЧЕМ ВООБЩЕ ТРИ ОТЧЁТА, А НЕ ОДИН
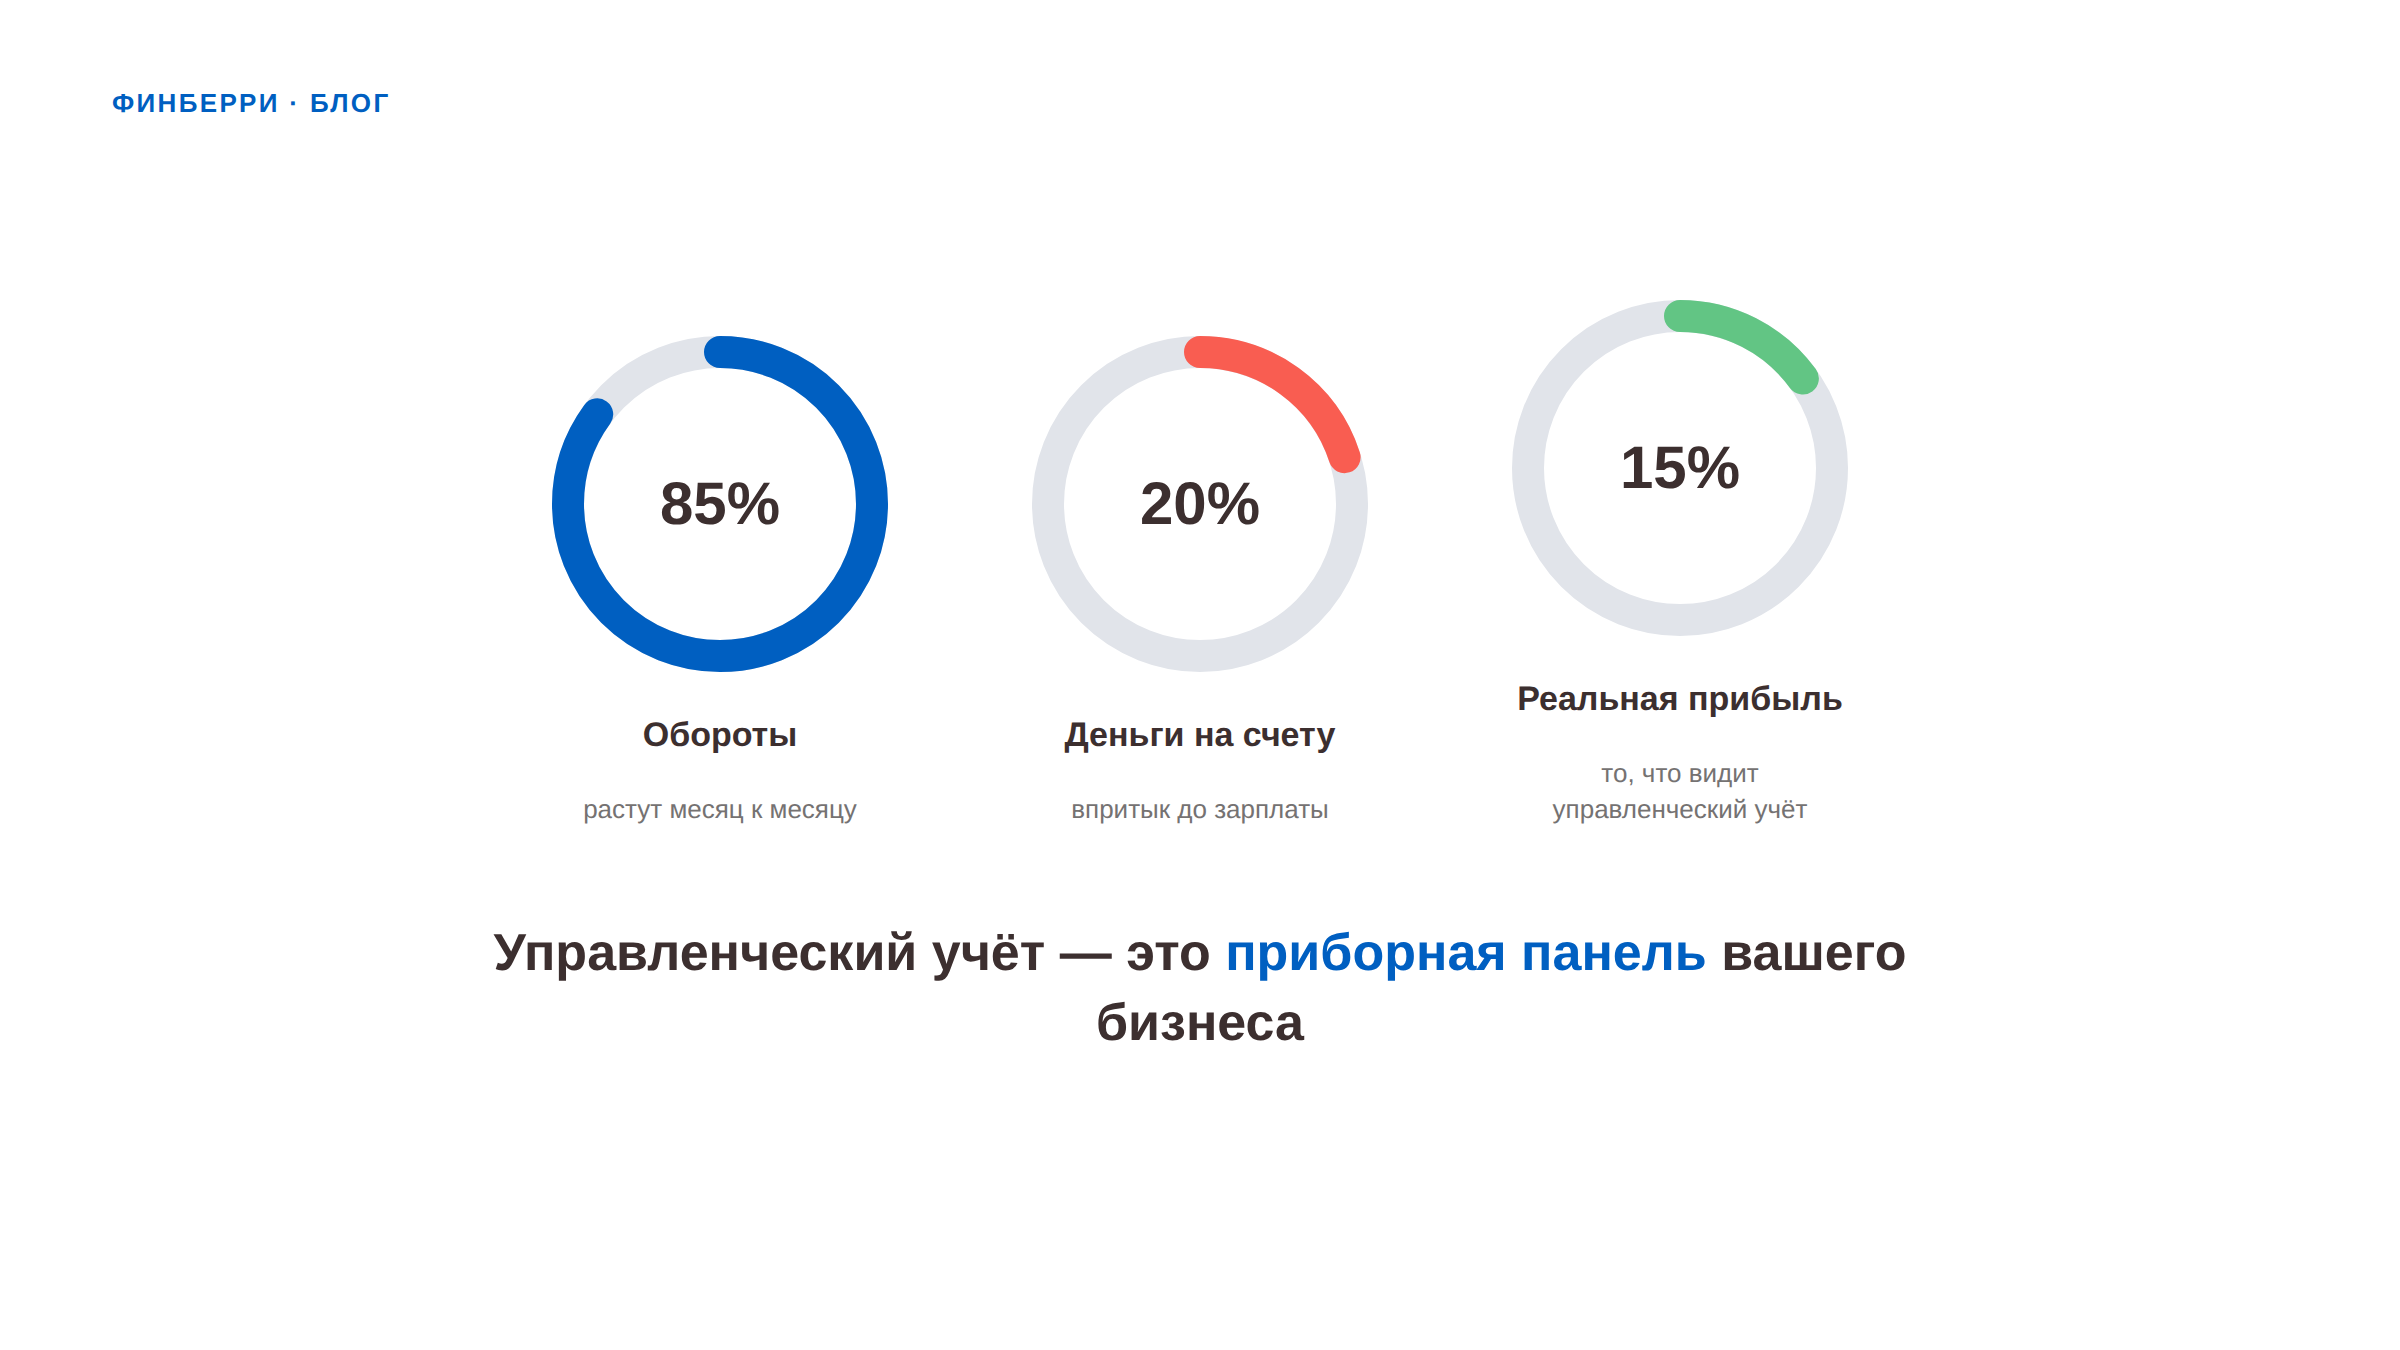
Один отчёт не может ответить сразу на все вопросы о деньгах бизнеса — точно так же, как один прибор в машине не заменит всю приборную панель. Три отчёта вместе закрывают три разных вопроса: где деньги прямо сейчас, сколько бизнес заработал на самом деле и сколько он стоит в моменте. Подробно эта логика — на примере приборной панели — разобрана в статье «Что такое управленческий учёт простыми словами». Ниже — что именно скрывается за каждым из трёх отчётов.
ДДС — ОТЧЁТ О ДВИЖЕНИИ ДЕНЕЖНЫХ СРЕДСТВ
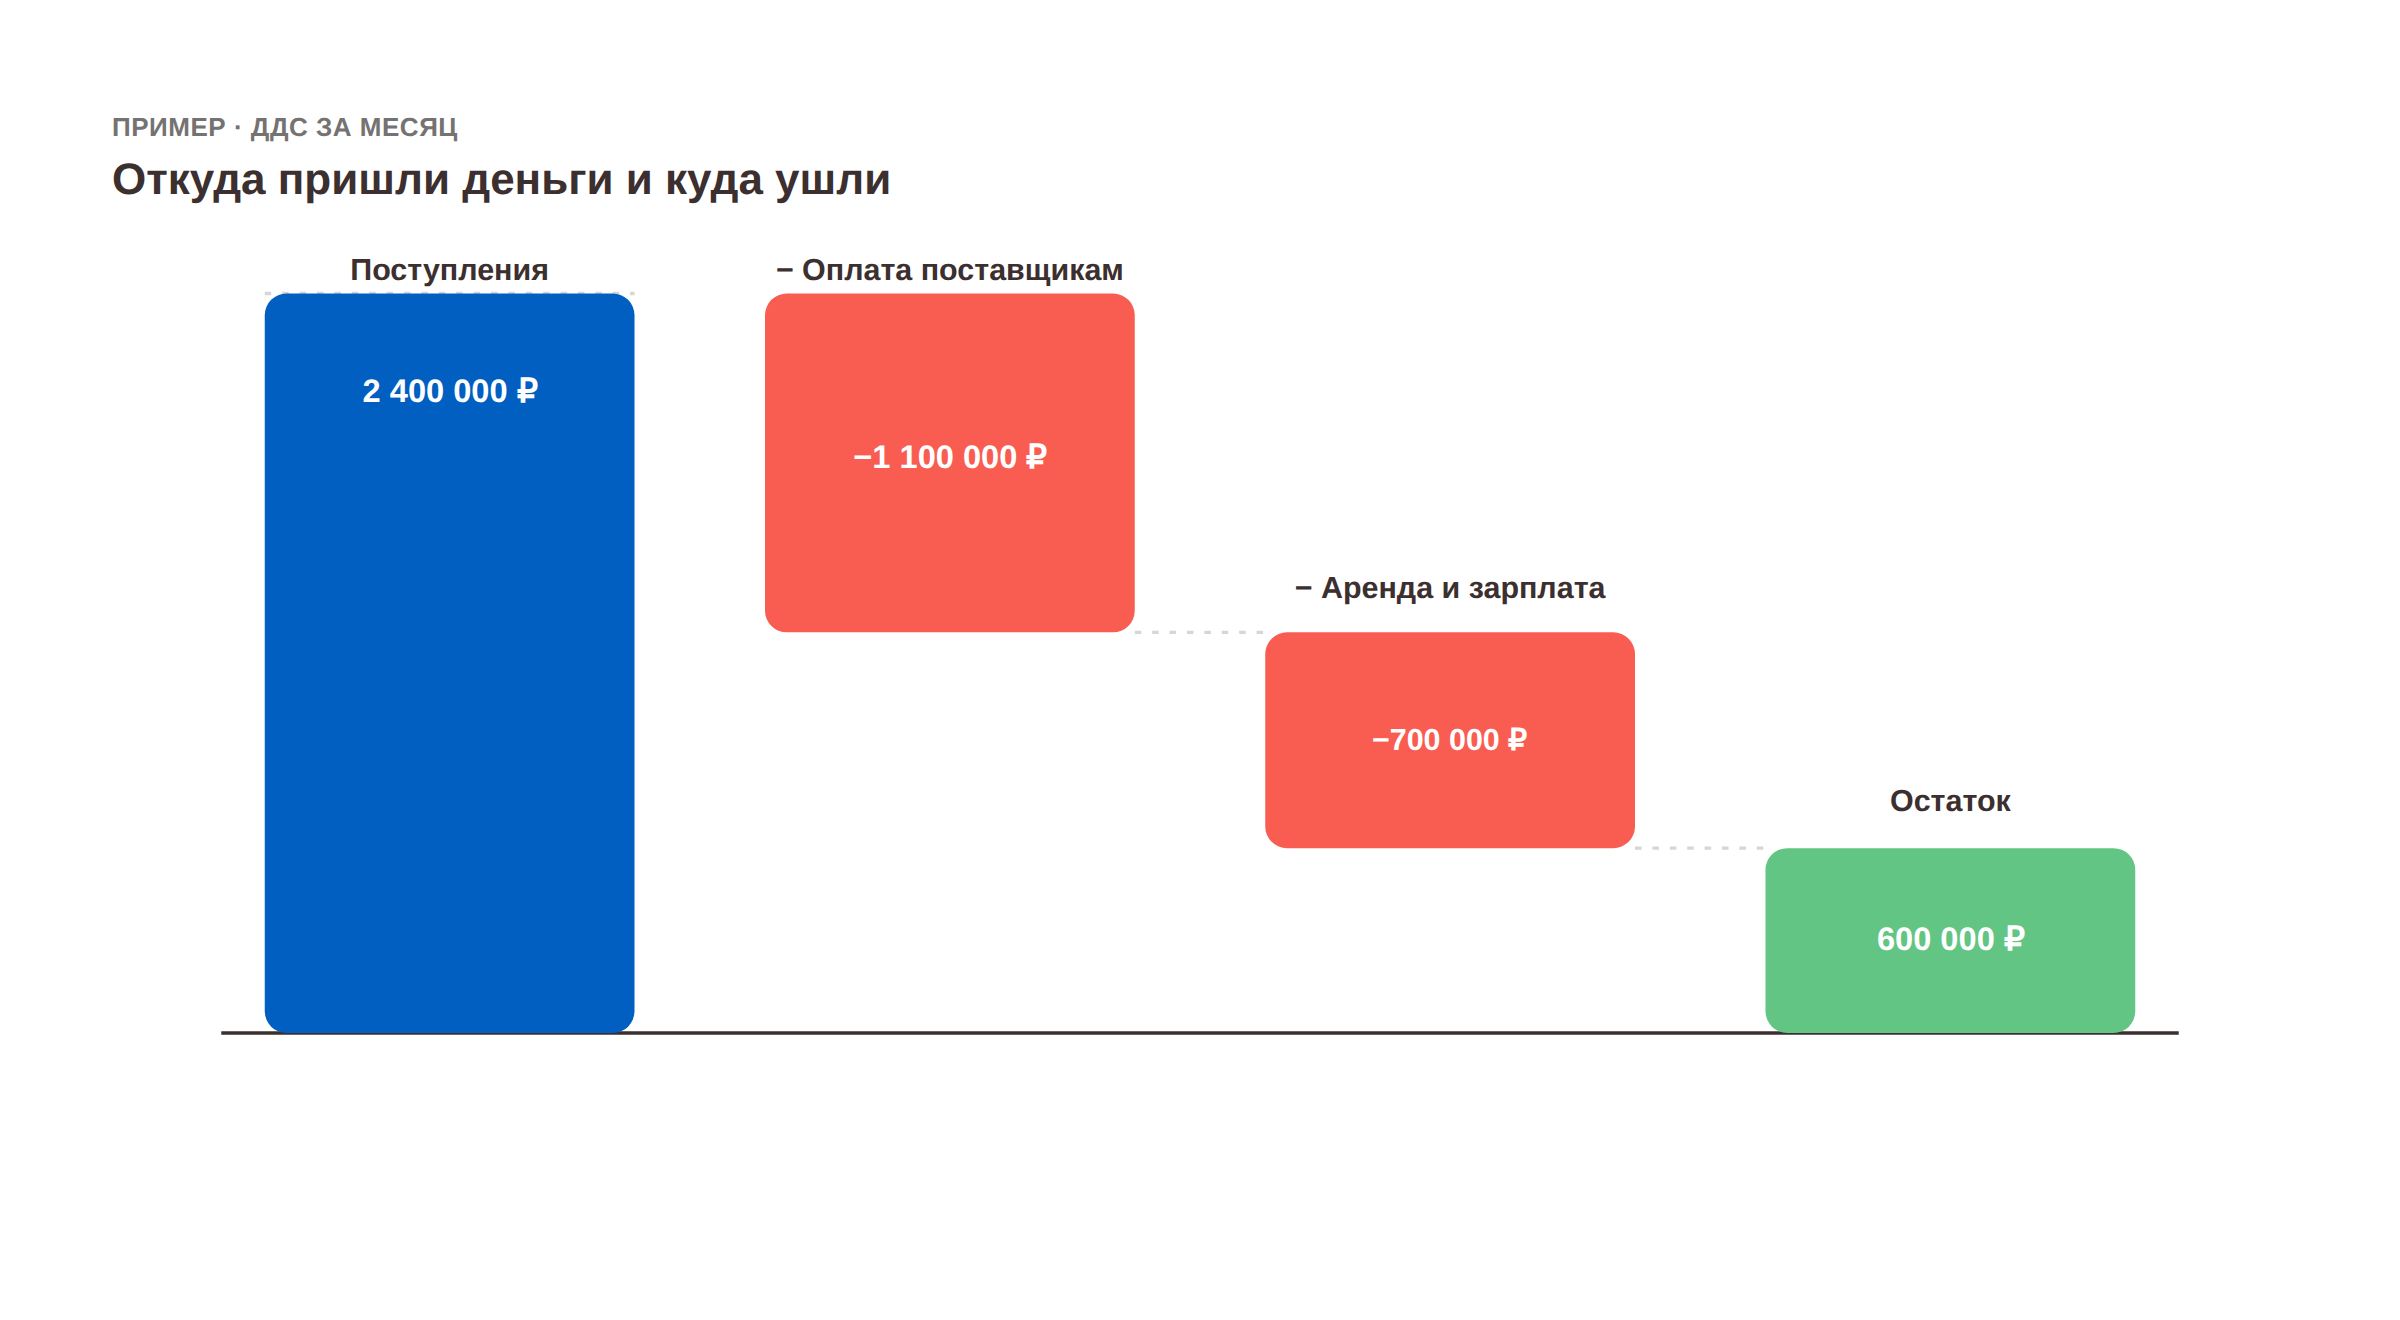
ДДС отвечает на вопрос «где деньги прямо сейчас». Это самый простой для понимания отчёт: он показывает, сколько денег пришло на счёт и сколько с него ушло за период — без начислений и планов, только факт движения денег.
Обычно ДДС делят на три части:
Именно ДДС в прикладной, недельной версии превращается в платёжный календарь — инструмент, который показывает кассовый разрыв заранее, до того как он случится. Подробно об этом — в статье «Кассовый разрыв: что это, причины и как из него выйти».
Обычно ДДС делят на три части:
- Операционная деятельность — деньги от основного бизнеса: поступления от клиентов, оплата поставщикам, аренда, зарплата
- Инвестиционная деятельность — покупка или продажа оборудования, техники, других активов
- Финансовая деятельность — кредиты, займы, вклады собственника, дивиденды
- Поступления от клиентов: 2 400 000 ₽
- Оплата поставщикам: −1 100 000 ₽
- Аренда и зарплата: −700 000 ₽
- Остаток на конец периода: 600 000 ₽
Именно ДДС в прикладной, недельной версии превращается в платёжный календарь — инструмент, который показывает кассовый разрыв заранее, до того как он случится. Подробно об этом — в статье «Кассовый разрыв: что это, причины и как из него выйти».
ОПИУ — ОТЧЁТ О ПРИБЫЛЯХ И УБЫТКАХ
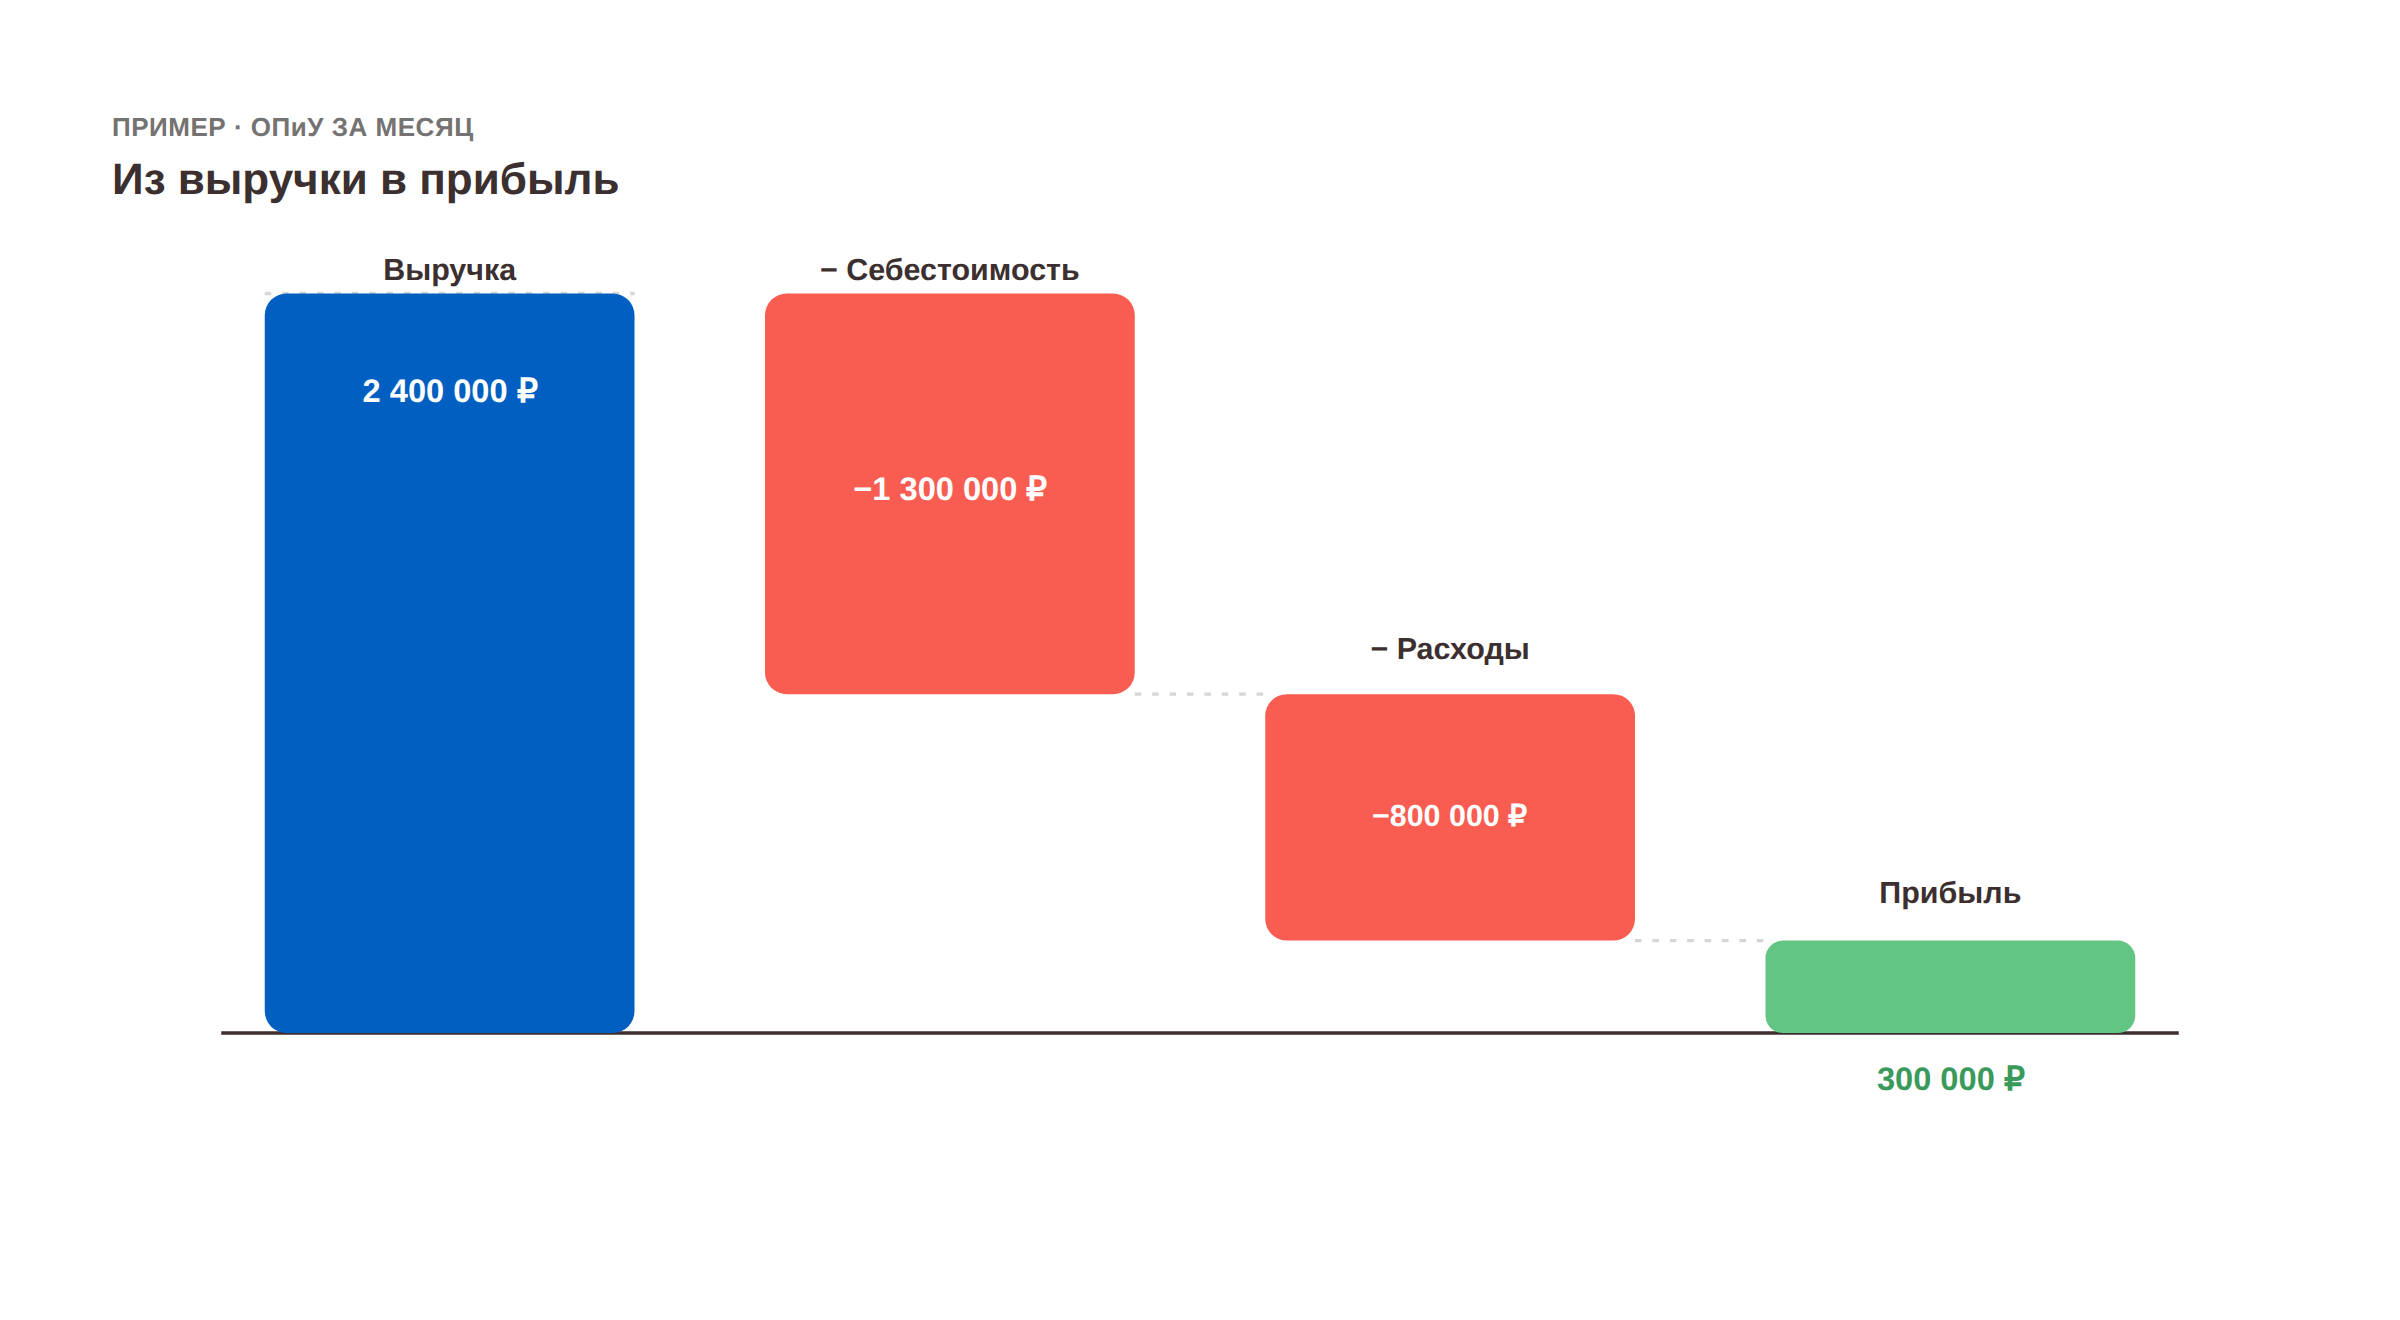
ОПиУ отвечает на другой вопрос — «сколько бизнес заработал на самом деле». В отличие от ДДС, здесь важен не факт поступления денег, а факт возникновения дохода и расхода — поэтому прибыль по ОПиУ и остаток денег по ДДС за один и тот же месяц почти никогда не совпадают.
Логика ОПиУ — простое вычитание:
Ровно эта логика — только на других цифрах — разбиралась в статье «Обороты растут, а денег нет»: там показано, почему растущая выручка совсем не то же самое, что растущая прибыль, и куда именно уходит разница между ними.
Логика ОПиУ — простое вычитание:
- Выручка: 2 400 000 ₽
- Себестоимость товара: −1 300 000 ₽
- Операционные расходы (аренда, зарплата, реклама): −800 000 ₽
- Прибыль: 300 000 ₽
Ровно эта логика — только на других цифрах — разбиралась в статье «Обороты растут, а денег нет»: там показано, почему растущая выручка совсем не то же самое, что растущая прибыль, и куда именно уходит разница между ними.
БАЛАНС — ЧТО У БИЗНЕСА ЕСТЬ И ЧТО ОН ДОЛЖЕН
Баланс отвечает на третий вопрос — «сколько бизнес стоит в моменте». Это единственный из трёх отчётов, который показывает не движение за период, а состояние на конкретную дату — как фотография, а не видео.
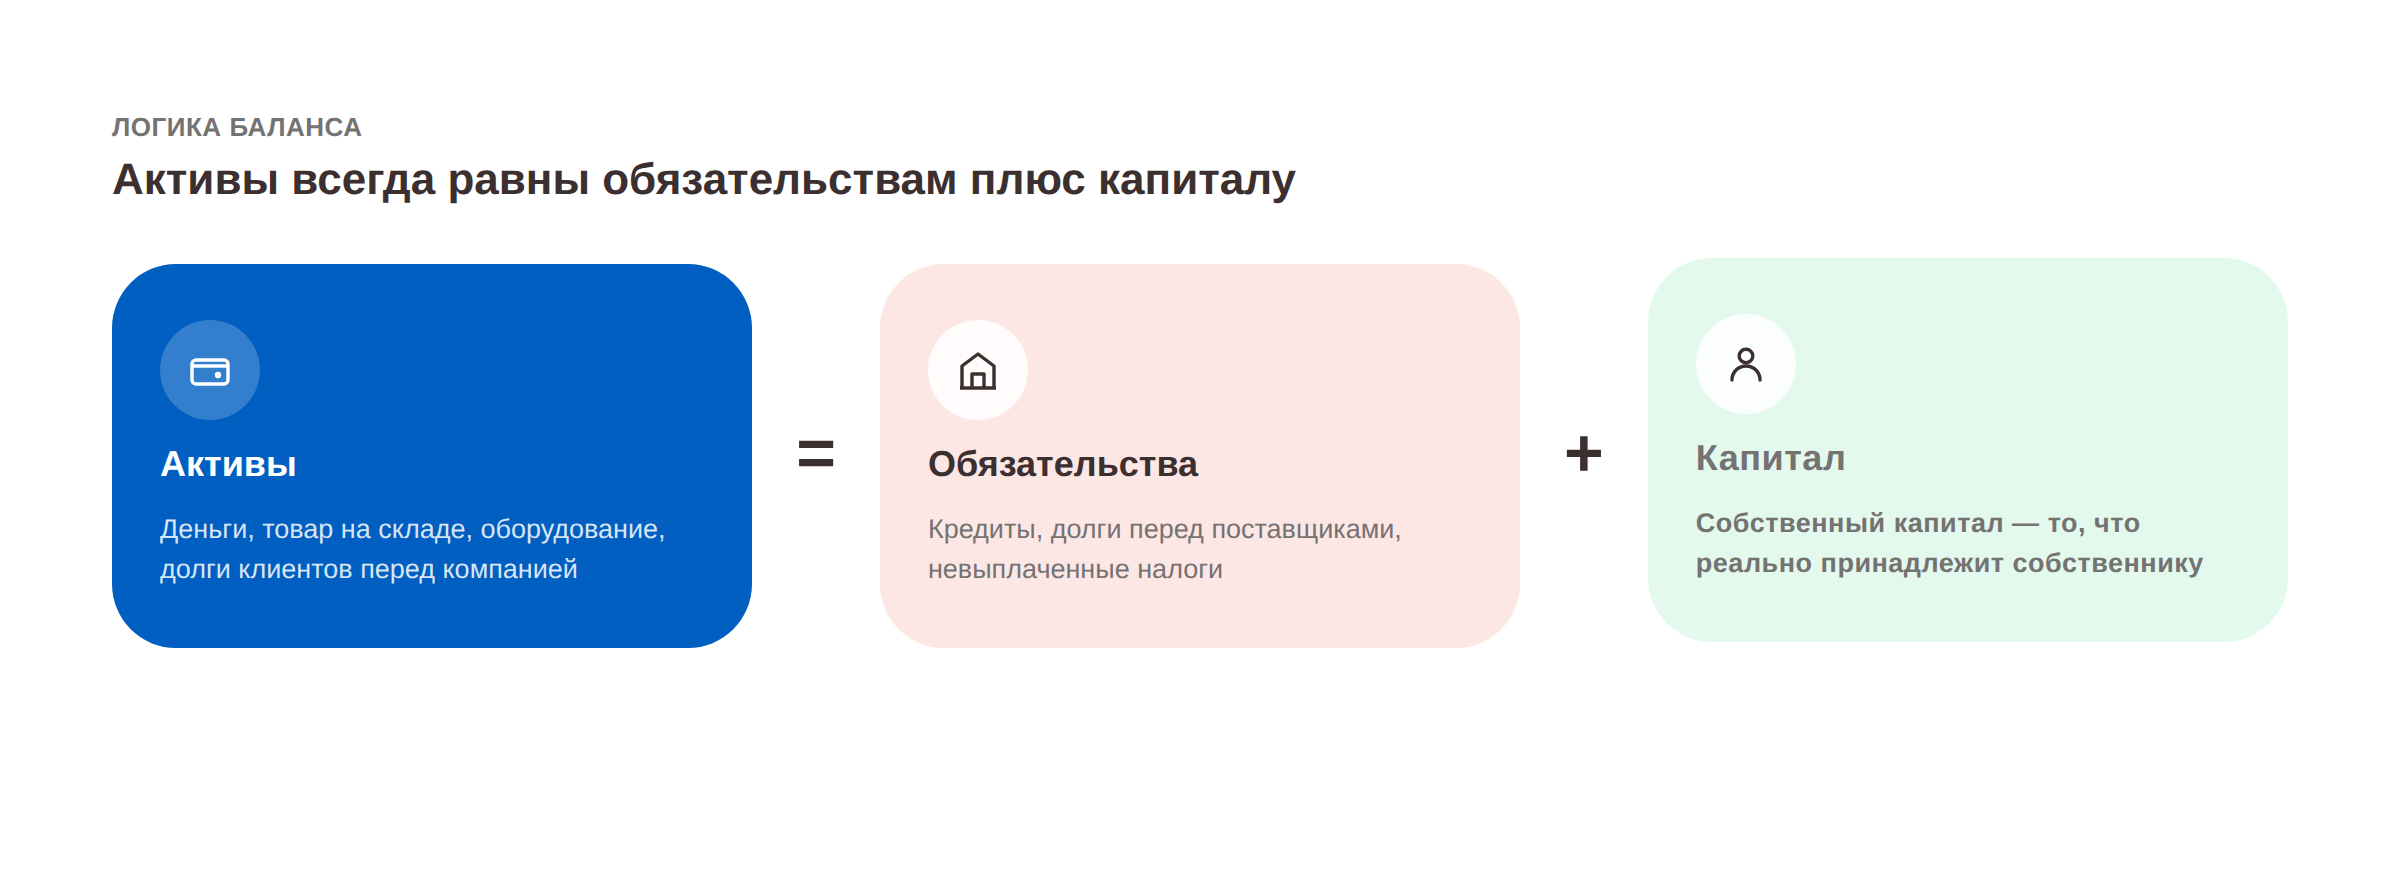
Баланс строится на равенстве: то, что у компании есть (активы), равно тому, что она должна плюс то, что вложил собственник (обязательства и капитал).
Баланс строится на равенстве: то, что у компании есть (активы), равно тому, что она должна плюс то, что вложил собственник (обязательства и капитал).
- Активы: деньги на счетах, товар на складе, оборудование, долги клиентов перед компанией
- Обязательства: кредиты, долги перед поставщиками, невыплаченные налоги
- Собственный капитал: разница между активами и обязательствами — это и есть то, что реально принадлежит собственнику
- Если обязательства растут быстрее, чем активы, — это тревожный сигнал независимо от того, что показывают ДДС и ОПиУ за отдельный месяц.
КАК ЧИТАТЬ ВСЕ ТРИ ОТЧЁТА ВМЕСТЕ
По отдельности каждый отчёт показывает только часть картины. ДДС может выглядеть тревожно из-за разовой крупной закупки, хотя ОПиУ и баланс в порядке. ОПиУ может показывать прибыль, а ДДС — недостаток денег, потому что клиенты ещё не заплатили. Баланс может быть устойчивым, а текущий месяц по ОПиУ — убыточным из-за сезонности.
Именно поэтому три отчёта смотрят вместе, а не по одному: ДДС — деньги сейчас, ОПиУ — прибыль за период, баланс — устойчивость и стоимость бизнеса в целом. Вместе они и есть управленческий учёт в его базовом виде.
Именно поэтому три отчёта смотрят вместе, а не по одному: ДДС — деньги сейчас, ОПиУ — прибыль за период, баланс — устойчивость и стоимость бизнеса в целом. Вместе они и есть управленческий учёт в его базовом виде.
ЧАСТЫЕ ВОПРОСЫ ПРО ДДС, ОПИУ И БАЛАНС
В чём разница между ОПиУ и ДДС, если оба вроде бы про деньги? ДДС считает по факту движения денег: пришли — есть, ушли — нет. ОПиУ считает по факту возникновения дохода и расхода, даже если деньги ещё не поступили или ещё не списаны. Поэтому прибыльная по ОПиУ компания может испытывать нехватку денег по ДДС — это совершенно нормально и не противоречие.
Нужны ли все три отчёта маленькому бизнесу, или можно начать с одного? Начать лучше с ДДС — он проще всего и сразу показывает, хватает ли денег на ближайшие недели. ОПиУ стоит подключать, когда появляется вопрос «а мы вообще зарабатываем». Баланс становится важен, когда в бизнесе есть кредиты, крупные остатки товара или несколько направлений.
Как часто нужно обновлять эти отчёты? ДДС — минимум раз в неделю, в идеале ведётся как платёжный календарь на несколько недель вперёд. ОПиУ и баланс обычно смотрят раз в месяц, по итогам закрытого периода.
Можно ли вести эти отчёты в Excel, или обязательно нужна специальная программа? Можно и в Excel — на старте этого достаточно. Специальные программы и сервисы упрощают жизнь, когда операций становится много и ручной ввод превращается в отдельную работу, но начинать без них — нормально.
Три отчёта — это не бухгалтерская формальность, а полный набор ответов на вопросы, которые рано или поздно задаёт себе любой собственник: где деньги, сколько мы зарабатываем и сколько стоит бизнес. В одной из следующих статей мы разберём готовый шаблон ДДС и ОПиУ, который можно сразу применить к своим цифрам — а если хотите разобраться в них уже сейчас, оставьте заявку на бесплатную консультацию.
Нужны ли все три отчёта маленькому бизнесу, или можно начать с одного? Начать лучше с ДДС — он проще всего и сразу показывает, хватает ли денег на ближайшие недели. ОПиУ стоит подключать, когда появляется вопрос «а мы вообще зарабатываем». Баланс становится важен, когда в бизнесе есть кредиты, крупные остатки товара или несколько направлений.
Как часто нужно обновлять эти отчёты? ДДС — минимум раз в неделю, в идеале ведётся как платёжный календарь на несколько недель вперёд. ОПиУ и баланс обычно смотрят раз в месяц, по итогам закрытого периода.
Можно ли вести эти отчёты в Excel, или обязательно нужна специальная программа? Можно и в Excel — на старте этого достаточно. Специальные программы и сервисы упрощают жизнь, когда операций становится много и ручной ввод превращается в отдельную работу, но начинать без них — нормально.
Три отчёта — это не бухгалтерская формальность, а полный набор ответов на вопросы, которые рано или поздно задаёт себе любой собственник: где деньги, сколько мы зарабатываем и сколько стоит бизнес. В одной из следующих статей мы разберём готовый шаблон ДДС и ОПиУ, который можно сразу применить к своим цифрам — а если хотите разобраться в них уже сейчас, оставьте заявку на бесплатную консультацию.
Хотите понять финансовую картину своего бизнеса?
Оставьте контакты — я свяжусь с вами, уточню детали и бесплатно проведу консультацию
Другие статьи:
22.08.2026
Азбука управленческого учёта
Что такое управленческий учёт простыми словами: зачем он нужен собственнику бизнеса
Объясняем управленческий учёт без бухгалтерских терминов: зачем он нужен, что показывает и как помогает собственнику видеть реальную прибыль бизнеса.
24.08.2026
Азбука управленческого учёта
Управленческий и бухгалтерский учёт: в чём разница и почему бухгалтер не спасёт от кассового разрыва
Почему бухгалтерская отчётность не покажет реальную прибыль бизнеса. Сравниваем управленческий и бухгалтерский учёт и объясняем, зачем нужны оба.
24.08.2026
Деньги и прибыль: ошибки собственников
«Обороты растут, а денег нет»: главная ошибка собственников малого бизнеса
Разбираем главную ошибку собственников малого бизнеса: почему при росте продаж не остаётся денег и как управленческий учёт помогает это увидеть.
Хотите понять финансовую картину своего бизнеса?
Оставьте контакты — я свяжусь с вами, уточню детали и бесплатно проведу консультацию
Нажимая на кнопку, вы даете свое согласие на обработку персональных данных в соответствии с политикой конфиденциальности
